


Ketika Menjadi UMKM adalah Pilihan Bertahan Hidup
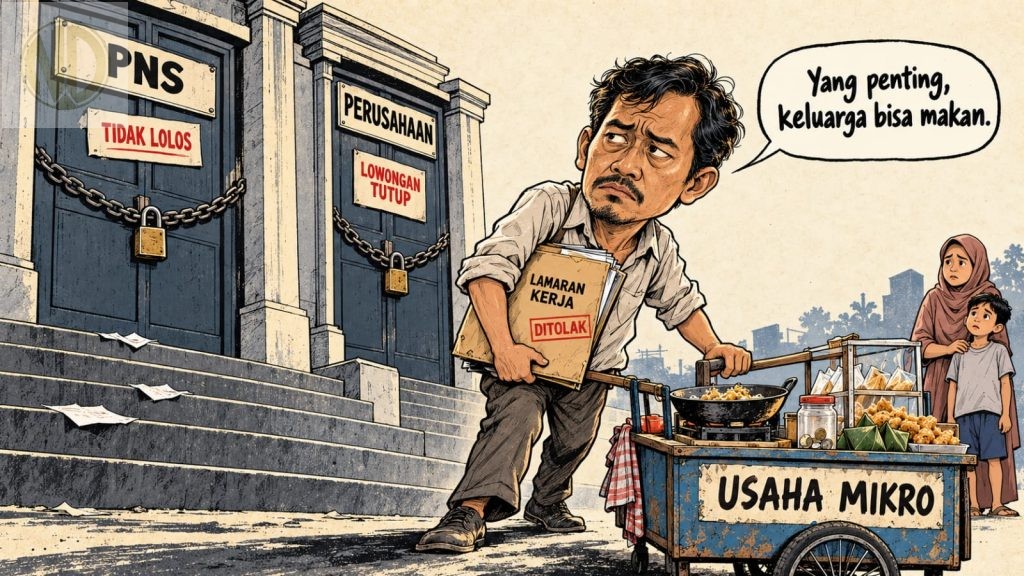
Pertambahan jumlah usaha mikro perlu dibaca bersama dengan kondisi pasar kerja. Seseorang dapat membuka usaha karena menemukan peluang yang menjanjikan. Namun, orang lain mungkin berjualan atau menawarkan jasa karena sulit memperoleh pekerjaan berupah yang memadai. Keduanya sama-sama berusaha, tetapi menghadapi pilihan dan kebutuhan yang berbeda.
Perbedaan ini menentukan cara kita memahami ekosistem UMKM Indonesia. Ketika usaha mikro menjadi sumber nafkah bagi masyarakat dengan pilihan pekerjaan yang terbatas, keberlangsungan usaha berhubungan langsung dengan keberlangsungan hidup keluarga. Kebijakan yang menyasar kelompok ini perlu memahami hubungan tersebut.
Dalam tulisan ini, survival MSME ecosystem merupakan kerangka analisis untuk menyebut tatanan pasar kerja, pasar usaha, kelembagaan, regulasi, pembiayaan, dan dukungan ekonomi yang menempatkan usaha mikro dan ultra mikro terutama sebagai sarana mempertahankan penghidupan ketika akses terhadap pekerjaan layak terbatas. Orientasi dominannya adalah menjaga pendapatan dan keberlangsungan usaha.
Pengertian ini mencakup alasan masyarakat memasuki kegiatan usaha serta cara lembaga di sekitarnya memberikan dukungan. Sebuah ekosistem dapat membantu keluarga mempertahankan nafkah, sementara kemampuan usahanya untuk meningkatkan produktivitas dan merekrut pekerja masih terbatas.
Literatur kewirausahaan mengenali perbedaan orientasi tersebut. Antoinette Schoar, dalam The Divide between Subsistence and Transformational Entrepreneurship, membedakan kegiatan usaha yang terutama menopang penghidupan dari kewirausahaan yang mengembangkan perusahaan dan menciptakan pekerjaan bagi orang lain. Pembedaan ini membantu menjelaskan mengapa intervensi yang seragam dapat menghasilkan manfaat yang berbeda.
BPS mencatat rata-rata pendapatan bersih pekerja berstatus berusaha sendiri sekitar Rp1,92 juta per bulan pada Februari 2026. Angka ini menggambarkan status pekerjaan, bukan klasifikasi omzet perusahaan. Karena itu, angka tersebut tidak mewakili seluruh UMKM dan tidak langsung menjelaskan motif seseorang membuka usaha. Namun, data pendapatan semacam ini perlu melengkapi pembacaan atas jumlah pelaku usaha.
Kita juga perlu menghindari anggapan bahwa seluruh usaha mikro lahir dari keterpaksaan. Ada pemilik yang sengaja mempertahankan skala kecil karena pilihan waktu, kebutuhan keluarga, atau model bisnisnya. Ada pula usaha mikro yang memiliki peluang pertumbuhan kuat. Motif dan kesiapan berkembang harus diperiksa melalui kondisi masing-masing usaha.
Persoalan berikutnya muncul ketika istilah UMKM terus diasosiasikan dengan gambaran usaha sangat kecil dan rentan. Jika gambaran itu menjadi acuan tunggal, kebutuhan usaha kecil dan menengah dapat kurang terlihat. Kebutuhan produsen yang sedang membangun sistem mutu tentu berbeda dari kebutuhan pedagang yang memerlukan kestabilan kas harian.
Rentang kategori UMKM sendiri sangat luas. Pasal 35 PP 7/2021 menetapkan kriteria hasil penjualan tahunan usaha mikro sampai Rp2 miliar, usaha kecil lebih dari Rp2 miliar sampai Rp15 miliar, dan usaha menengah lebih dari Rp15 miliar sampai Rp50 miliar. Bahkan di dalam kategori mikro, kemampuan produksi dan kondisi keuangan dapat berbeda jauh.
Istilah ultra mikro juga memerlukan ketelitian. PP 7/2021 mengelompokkan usaha menjadi mikro, kecil, dan menengah. Sementara itu, PMK 130/2024 mendefinisikan pembiayaan UMi sebagai fasilitas sampai Rp20 juta bagi usaha mikro yang memenuhi kriteria debitur. Batas fasilitas pembiayaan itu tidak menjadi batas omzet bagi kategori usaha tersendiri.
Cara memahami UMKM kemudian memengaruhi arah kebijakan. Jika pengembangan usaha terutama dipandang sebagai respons terhadap keterbatasan pekerjaan, penambahan pelaku usaha dapat menjadi target yang menarik. Padahal, kenaikan jumlah usaha mandiri setelah kehilangan pekerjaan memiliki makna ekonomi berbeda dari pembentukan perusahaan yang mulai merekrut tenaga kerja.
Regulasi perlu memberi kemudahan yang sesuai dengan kebutuhan dan risiko usaha. Pelaku usaha penghidupan membutuhkan prosedur terjangkau. Perusahaan yang berkembang membutuhkan kepastian kontrak, layanan pengujian, serta dukungan standardisasi. Peningkatan skala juga memerlukan masa transisi yang jelas agar perubahan kewajiban tidak melemahkan minat untuk berkembang.
Pada penganggaran, persoalannya terletak pada tujuan yang hendak dicapai. Program dengan banyak peserta dapat memperluas akses layanan. Namun, ukuran biaya per peserta akan kurang memadai untuk menilai pendampingan produksi atau pengembangan produk yang membutuhkan waktu lebih panjang. Kedalaman layanan harus mengikuti masalah yang ingin diselesaikan.
Anggaran terkait UMKM perlu membedakan perlindungan penghidupan, peningkatan kapabilitas usaha, pengembangan pasar, dan penguatan ekosistem. Masing-masing memiliki ukuran keberhasilan. Perlindungan dinilai dari menurunnya kerentanan. Dukungan produksi dinilai dari perbaikan mutu dan produktivitas. Pengembangan pasar perlu menghasilkan transaksi yang menguntungkan dan berulang.
Analisis fiskal juga perlu membedakan plafon kredit dari biaya APBN. KUR memperoleh dukungan pemerintah, antara lain melalui subsidi bunga, sedangkan pembiayaan pada PIP merupakan bagian dari investasi pemerintah. Nilai kredit, belanja pendampingan, bantuan barang, dan dana investasi tidak tepat dijumlahkan begitu saja sebagai anggaran bantuan. Masing-masing memiliki mekanisme dan konsekuensi fiskal berbeda.
Karena itu, pernyataan bahwa anggaran UMKM Indonesia didominasi orientasi survival memerlukan pemeriksaan atas APBN, APBD, tujuan program, serta hasil pelaksanaannya. Pengamatan terhadap beberapa kegiatan belum cukup untuk menyimpulkan komposisi anggaran nasional. Kerangka survival justru berguna untuk mengajukan pertanyaan evaluasi yang lebih tepat.
Kebijakan pengadaan pemerintah menyediakan kesempatan untuk menghubungkan perlindungan dengan pertumbuhan. Pasal 65 dalam ketentuan pengadaan setelah Perpres 46/2025 mewajibkan alokasi paling sedikit 40 persen nilai anggaran belanja barang dan jasa untuk penggunaan produk usaha mikro, usaha kecil, serta koperasi dari produksi dalam negeri. Cakupan ini spesifik pada belanja barang dan jasa.
Pelaksanaannya perlu ditelusuri sampai transaksi nyata. Pemerintah perlu mengetahui pemasok yang memperoleh pesanan, keuntungan yang diterima, serta ketepatan pembayaran. Pendaftaran dalam katalog merupakan langkah awal. Hubungan pembelian yang dapat diprediksi memberi ruang bagi pemasok untuk memperbaiki produksi dan merencanakan modal kerja.
Di tingkat desa, BUMDesa dan koperasi dapat membantu memenuhi fungsi tersebut melalui konsolidasi pesanan, pembelian bahan baku, layanan produksi bersama, atau distribusi. Manfaat kelembagaan perlu terlihat pada biaya dan pendapatan anggota atau pemasok. Penambahan lembaga tanpa layanan ekonomi yang jelas dapat menambah beban pengelolaan.
Pendamping dan penyedia layanan pengembangan usaha atau BDS juga memerlukan dukungan yang berkesinambungan. Diagnosis awal harus menentukan apakah usaha membutuhkan perbaikan kas, pengujian pasar, pemenuhan mutu, atau pembiayaan. Kontrak layanan perlu memberi ruang untuk menerapkan solusi dan memeriksa hasilnya, dengan memperhitungkan kondisi awal peserta.
Growth MSME ecosystem melengkapi fungsi perlindungan ini. Dalam kerangka tersebut, pasar, pembiayaan, teknologi, dan layanan pendukung membantu usaha meningkatkan produktivitas, keuntungan riil, serta kualitas pekerjaan. Dukungan pertumbuhan dapat menyasar perusahaan yang mampu merekrut tenaga kerja, termasuk usaha kecil dan menengah yang kebutuhannya berbeda dari usaha penghidupan.
Kenaikan omzet tetap perlu diperiksa bersama arus kas dan keuntungan. Sebagai ilustrasi, produsen yang menerima pesanan besar dengan pembayaran 60 hari harus lebih dahulu membiayai bahan baku dan upah. Tanpa perhitungan modal kerja, pertumbuhan penjualan dapat menimbulkan tekanan keuangan. Ekosistem pertumbuhan perlu membantu pelaku usaha mengelola hubungan tersebut.
Kualitas pekerjaan juga harus menjadi sasaran yang eksplisit. Laporan ILO pada Juli 2026 mengingatkan bahwa pengembangan usaha tidak otomatis menghasilkan pekerjaan yang lebih baik. Kebijakan UMKM perlu memasukkan penciptaan pekerjaan, kualitas pekerjaan, dan akses terhadap pekerjaan layak ke dalam desain serta pemantauannya.
Dengan ukuran tersebut, ada beberapa hasil pembangunan yang sama-sama layak diakui. Pemilik dapat tetap menjalankan usaha mikro dengan pendapatan lebih stabil. Usahanya dapat berkembang dan mempekerjakan orang lain. Pemilik juga dapat secara sukarela beralih ke pekerjaan berupah yang memberikan penghasilan dan perlindungan lebih baik.
Peralihan terakhir perlu masuk dalam evaluasi kebijakan. Berkurangnya orang yang terpaksa berusaha sendiri dapat menunjukkan perbaikan kesempatan ekonomi apabila mereka memperoleh penghidupan yang lebih layak. Negara perlu menghubungkan agenda UMKM dengan pengembangan industri, investasi, keterampilan, dan penciptaan pekerjaan.
Ekosistem UMKM Indonesia perlu menjaga keluarga yang menggantungkan hidup pada usaha sekaligus memperluas kesempatan mereka untuk memilih. Keberhasilannya terlihat ketika pendapatan membaik, kerentanan menurun, dan usaha yang berpotensi tumbuh memperoleh dukungan yang sesuai. Masyarakat perlu dapat berusaha karena peluangnya layak, serta memperoleh pekerjaan yang baik ketika itu menjadi pilihan mereka.